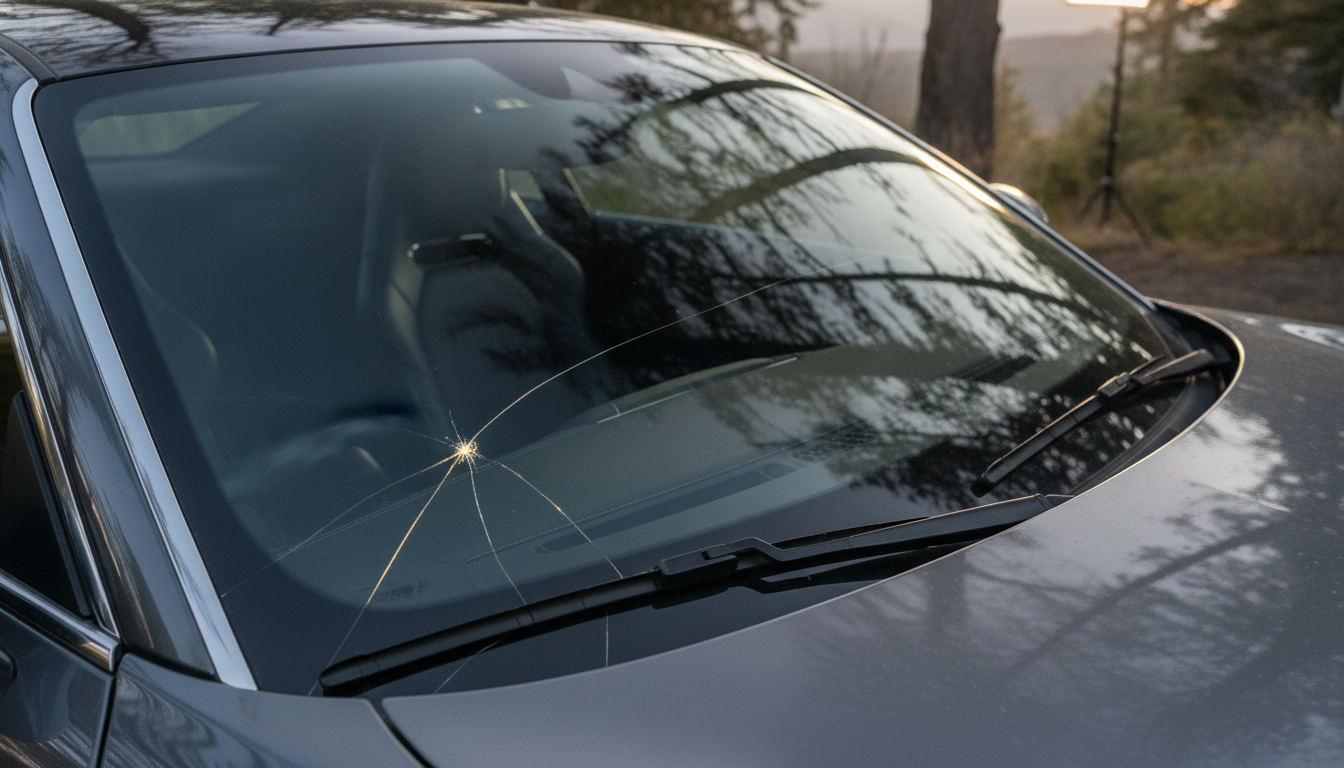
Un pare-brise fissuré soulève rapidement de nombreuses questions pour le conducteur. Comment agir face à un impact ? Quelle prise en charge attendre de son assurance ? Quel montant de franchise faut-il anticiper et quelles conséquences pour le bonus ? En 2026, les avancées technologiques comme les pare-brises équipés d’ADAS (systèmes avancés d’aide à la conduite) modifient aussi la donne. La garantie bris de glace, souvent méconnue, joue un rôle majeur dans la réparation et le remplacement des vitrages endommagés. Cependant, il est essentiel de maîtriser les subtilités du contrat pour ne pas se retrouver face à des surprises désagréables. La majorité des sinistres liés aux impacts de pare-brise n’entraînent pas de malus, mais la vigilance reste de mise, notamment lorsque des dommages récurrents ou lourds pèsent sur le dossier conducteur. Cet article t’aidera à comprendre, pas à pas, comment fonctionne cette garantie, la gestion de la franchise, l’effet sur le bonus, ainsi que les bonnes pratiques pour limiter le plus possible tes frais et préserver ta prime d’assurance.
Qu’est-ce que la garantie bris de glace et quels sont ses terrains de couverture ?
La garantie bris de glace constitue un volet spécifique de ton contrat d’assurance auto. Elle ne s’applique pas automatiquement dans toutes les formules, souvent présente dans les formules tous risques ou intermédiaires, elle couvre les dommages touchant les vitrages du véhicule causés par un choc, une fissure ou même un acte de vandalisme.
Concrètement, cette garantie prend en charge :
- Le pare-brise avant, élément central pour ta sécurité, particulièrement exposé aux impacts.
- La lunette arrière, souvent fragile et parfois complexe à remplacer.
- Les vitres latérales, vulnérables aux chocs sur la route ou en stationnement.
- Le toit panoramique ou ouvrant vitré, sous réserve des plafonds et options de ton contrat.
- D’autres vitrages spécifiques pouvant être inclus selon les formules comme les optiques de phares ou les vitres d’utilitaires.
Il est donc primordial de consulter les conditions générales de ton assurance pour identifier précisément ce qui est couvert. Une omission peut rapidement te coûter cher. Par exemple, certains contrats ne prennent pas en charge les toits ouvrants ou la remise à niveau des capteurs intégrés au pare-brise.
Ce qui n’est pas couvert peut aussi être source de malentendus : un vitrage endommagé par usure, faute d’entretien ou un sinistre survenu hors périmètre géographique défini dans ton contrat seront toujours exclus. Cette vigilance évite ainsi d’engager une procédure qui pourrait être refusée et entraîner un reste à charge particulièrement élevé.
Les dégâts pris en charge incluent aussi bien les impacts légers susceptibles d’être réparés par injection de résine que les fissures plus importantes nécessitant un remplacement complet. Ces distinctions conditionnent aussi le montant de la franchise, un point clé que nous aborderons plus loin.
Maintenant que tu comprends les bases de la garantie bris de glace, passons à son fonctionnement concret en termes de procédure et d’indemnisation.
Comment déclarer un sinistre pour un pare-brise fissuré et quel remboursement attendre ?
Une fois l’impact constaté, réagir rapidement fait toute la différence. Voici les étapes à suivre :
- Photographier l’impact pour garder une preuve datée du dommage
- Déclarer le sinistre auprès de ton assureur généralement dans un délai de cinq jours ouvrés, soit par téléphone, espace client ou application mobile
- Choisir ton réparateur, libre, même si un réseau de professionnels agréés est souvent recommandé pour simplifier les démarches et optimiser la prise en charge
- Faire évaluer le dommage par le spécialiste, qui déterminera si une réparation par injection est possible ou si un remplacement est nécessaire
- Procéder à l’intervention, souvent rapide, surtout en cas de réparation, avec prise en charge directe dans bien des cas
L’objectif principal pour toi est de limiter la durée d’immobilisation du véhicule tout en assurant la qualité des travaux. En cas de sinistre déclaré correctement, la plupart des assureurs ne demandent pas d’expertise supplémentaire s’il s’agit uniquement d’un vitrage.
Le remboursement suit les modalités précisées dans ton contrat. La garantie bris de glace intervient selon la formule choisie, avec un plafond d’indemnisation souvent indiqué. Certains contrats dits « haut de gamme » proposent une garantie sans franchise, ce qui élimine un reste à ta charge lors de la réparation. Cependant, d’autres impacteront ton budget selon la franchise applicable.
Il est donc essentiel de bien connaître ta franchise, son montant et les conditions de prise en charge avant de lancer les réparations. Un dialogue clair avec ton assureur et le professionnel choisi optimise ce parcours.
Exemple pratique : Quand la réparation est-elle plus intéressante que le remplacement ?
Imagine un impact proche du bord inférieur du pare-brise, inférieur au diamètre d’une pièce de deux euros et hors trajet de vision du conducteur. Dans ce cas, une réparation rapide par injection de résine est souvent possible et avantageuse :
- Coût limité, souvent inférieur au montant de ta franchise
- Intervention rapide, parfois moins d’une heure, sans immobilisation prolongée
- Préservation de la solidité du vitrage, sans altérer la visibilité ou la structure
Cependant, si la fissure s’étend dans la zone visible ou que le vitrage montre des signes de fragilisation, un remplacement complet s’impose, impliquant un coût plus important et le possible recalibrage des capteurs ADAS.
Les réparateurs agréés : quels avantages ?
Faire appel à un réparateur agréé par ton assurance présente plusieurs bénéfices majeurs :
- Aucune avance de frais grâce au système de tiers payant
- Prise en charge rapide et simplifiée administrative
- Franchise parfois réduite voire supprimée selon l’offre et le contrat
- Garantie qualité et conformité des réparations avec prise en compte des calibres électroniques
Ce choix est recommandé pour limiter les formalités et les coûts cachés, surtout en période d’examen de ta prime d’assurance.
La franchise dans le cadre d’un bris de glace : mécanique et montants habituels
La franchise est un élément fondamental à anticiper. C’est la somme qui restera à ta charge après l’indemnisation de l’assurance. Tu dois connaître sa nature et son montant.
Trois types principaux de franchises sont généralement appliquées :
| Type de franchise | Fonctionnement | Exemple de montant |
|---|---|---|
| Franchise nulle | Aucun reste à charge, souvent pour les contrats haut de gamme ou réparateurs agréés | 0 € |
| Franchise fixe | Montant défini à l’avance, appliqué systématiquement lors d’un sinistre | 50 € à 150 € |
| Franchise relative | Détermine si la franchise s’applique selon le montant des réparations et le plafond du contrat | Variable selon contrat, souvent un pourcentage |
Dans la plupart des cas, la réparation est prise en charge sans franchise, ce qui t’encourage à intervenir vite. En revanche, un remplacement qui coûte souvent plusieurs centaines d’euros impliquera à la fois la franchise et un effort budgétaire important.
Avant toute intervention, interroge-toi sur la pertinence économique d’une déclaration. Si le coût de la réparation est inférieur à la franchise, il est souvent plus judicieux d’assumer directement les frais pour ne pas impacter ta prime.
Impact du bris de glace sur le bonus-malus : démêler le vrai du faux
Une idée répandue est que la déclaration de bris de glace entraîne une augmentation de la prime d’assurance. En réalité, la plupart du temps, ce n’est pas le cas.
Le coefficient bonus-malus est principalement influencé par les accidents responsables. Le bris de glace est considéré comme un sinistre sans tiers responsable. Par conséquent :
- Il n’entraîne pas de malus automatique et n’impacte pas directement ton coefficient
- Une déclaration répétée d’impacts ou une multiplication des remplacements peuvent cependant déclencher un réexamen de ton dossier par l’assureur
- Lorsque le sinistre est lié à un accident responsable, une autre garantie prend effet, pouvant influencer la franchise et le bonus
Il est important de toujours consulter ton assureur pour comprendre les spécificités de ton contrat et l’incidence exacte d’un sinistre sur ta prime.
À noter que dans certains contrats, la franchise peut être annulée sur présentation d’un devis d’un réparateur agréé, ce qui favorise une prise en charge sans frais supplémentaires et un impact réduit sur ta situation assurantielle.
Les bonnes pratiques pour gérer un pare-brise fissuré et préserver sa prime d’assurance
Pour éviter mauvaise surprise ou augmentation imprévue de tes cotisations, il faut adopter quelques réflexes précis :
- Réagir rapidement dès l’apparition d’un impact, même minime, car il peut s’aggraver rapidement
- Photographier et conserver une trace du sinistre pour faciliter la déclaration et éviter tout litige
- Vérifier la présence de la garantie bris de glace et comprendre ta franchise avant de lancer les réparations
- Préférer un réparateur agréé pour bénéficier du tiers payant et potentiellement d’une franchise nulle
- Éviter de multiplier les déclarations pour des sinistres mineurs, au risque d’alerter ton assureur
- Limiter les réparations coûteuses quand la franchise est trop élevée comparée au montant réel
- Conserver un historique clair pour ta vigilance et la gestion de ton dossier par l’assurance
Une prise en charge rapide et bien organisée permet d’éviter la dégradation du vitrage, une immobilisation prolongée et surtout des coûts qui peuvent vite grimper. En adoptant cette méthode, tu préserves aussi au mieux ta prime tout en roulant en toute sécurité.
La garantie bris de glace est-elle systématique dans un contrat auto ?
Non, elle dépend de la formule souscrite. Souvent présente dans les formules tous risques, elle peut être absente dans les assurances au tiers. Toujours vérifier les conditions de ton contrat.
Quel est le délai pour déclarer un impact sur le pare-brise ?
Tu dois déclarer le sinistre à ton assureur généralement dans un délai de cinq jours ouvrés à compter de la découverte pour garantir la prise en charge.
Est-il conseillé de toujours faire remplacer un pare-brise fissuré ?
Pas forcément. Lorsque la fissure est mineure et hors champ de vision, une réparation par injection de résine est souvent suffisante, plus rapide et moins coûteuse.
Le bris de glace peut-il entraîner une augmentation de la prime ?
Un bris de glace classique ne fait pas monter ta prime ni ne te fait perdre de bonus. En revanche, un sinistre responsable lié à un accident peut impacter tes garanties.
Puis-je choisir librement mon réparateur ?
Oui, tu es libre de choisir le professionnel de ton choix. Cependant, les réseaux agréés offrent souvent des facilités de prise en charge et des tarifs avantageux.